El seguro cibernético está más barato. La mayoría de las pequeñas empresas aún no lo tiene.
🇺🇸 Read this article in English
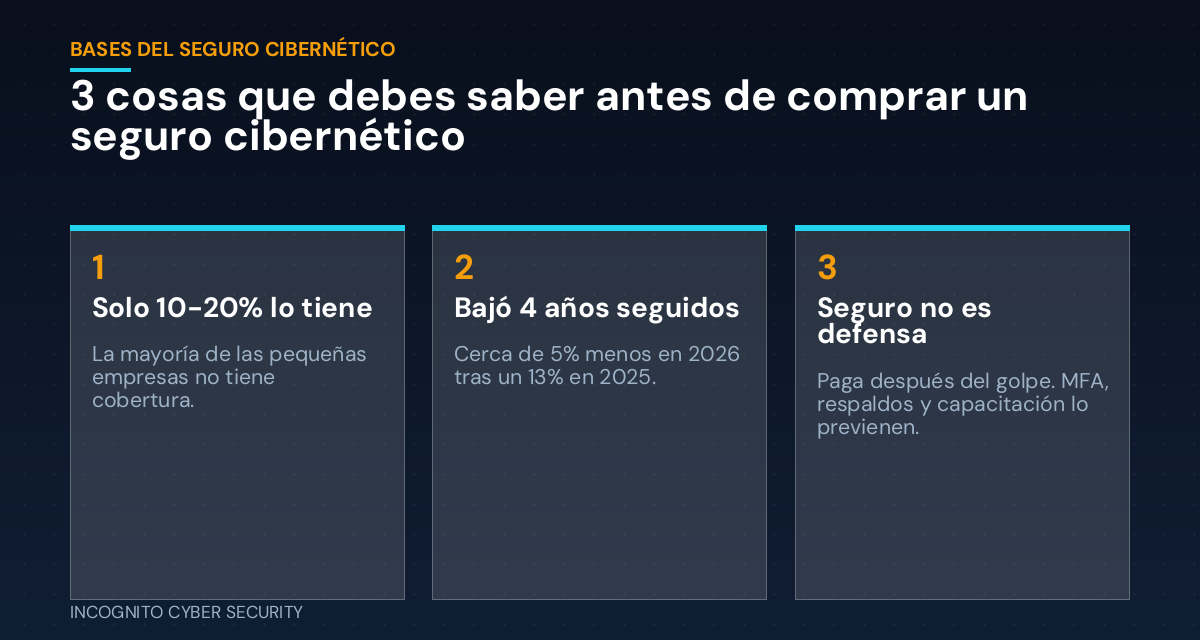
Este número debería hacer pensar a cualquier dueño: se estima que solo entre el 10% y el 20% de las pequeñas empresas tiene seguro cibernético. Mientras tanto, el FBI reportó casi $21 mil millones de dólares en pérdidas por delitos cibernéticos en EE. UU. durante 2025, con más de un millón de incidentes.
Un informe de esta semana del Insurance Information Institute (publicado por Claims Journal el 19 de octubre) agrega algo importante: las tarifas del seguro cibernético han bajado cuatro años seguidos, cerca de 5% en lo que va de 2026 después de una caída de 13% en 2025. La cobertura es más barata. El riesgo no. Y las pequeñas empresas siguen siendo las que no la compran.
Cada semana hablo con dueños que piensan: “Somos muy pequeños para ser un blanco”. Los atacantes no revisan tus ventas primero. Van por quien sea más fácil de alcanzar. Así que hablemos de lo que el seguro cibernético realmente hace, lo que no hace, y cómo prepararte si lo compras.
Qué cubre realmente el seguro cibernético
Piensa en él como un seguro contra incendios para tu edificio digital. No apaga el fuego. Ayuda a pagar la limpieza y la reconstrucción.
Los costos con los que puede ayudar
Según la póliza, puede incluir investigadores forenses, ayuda legal, avisar a los clientes, monitoreo de crédito, ingresos perdidos mientras estás detenido y, a veces, la negociación o el pago de un ransomware. Para un negocio pequeño, un solo incidente puede costar decenas de miles de dólares. Esa es la factura que cierra negocios.
Lo que normalmente no arregla
No restaura tu reputación, no recupera a un cliente que perdió la confianza y no deshace el ataque. Además, las pólizas tienen letra pequeña. Algunas excluyen ciertos eventos, limitan los pagos por fraude con transferencias, o niegan reclamos si dijiste que tenías protecciones que en realidad no tenías.
El seguro es el cinturón, no los frenos
Aquí no estoy de acuerdo con la idea de que una póliza es un plan de seguridad. El seguro paga después de que algo sale mal. La prevención evita que salga mal. El mismo informe señala que el mejor enfoque combina prevención, preparación y seguro.
También importa porque las aseguradoras no son caridad. Al solicitar, la mayoría preguntará si usas autenticación multifactor (MFA), si tienes respaldos probados, protección en tus equipos y capacitación para tu personal. Si tus respuestas son débiles, puedes pagar más, recibir menos cobertura o que te rechacen. Y si marcas una casilla que luego resulta falsa, te pueden negar un reclamo justo cuando más lo necesitas.
En cierto modo es buena noticia. Los mismos pasos que te hacen asegurable también te hacen mucho más difícil de atacar. Nuestras soluciones de ciberseguridad para pequeñas empresas están construidas justo sobre esas bases.
Qué debes tener listo antes de solicitar
Respaldos que realmente hayas probado
El ransomware estuvo presente en el 48% de las brechas del informe 2026 de Verizon. Un respaldo limpio y probado suele ser la diferencia entre una mala semana y un negocio cerrado. Conoce nuestros respaldos seguros de datos.
Protección en cada equipo
Las laptops y computadoras son donde cae la mayoría de los ataques. La protección de endpoints moderna suele ser lo primero que pregunta una aseguradora.
Un equipo capacitado
Un solo clic equivocado basta, como vimos en nuestro artículo sobre qué hacer cuando te ataca un ransomware. La capacitación en ciberseguridad cuesta poco comparada con cualquier reclamo, y un filtro de spam y virus detiene muchos correos peligrosos antes de que tu personal los vea.
Qué puedes hacer esta semana
- Averigua si ya tienes cobertura. Revisa la póliza de tu negocio. Muchas incluyen poca o ninguna protección cibernética.
- Activa MFA en tu correo, banco y software de contabilidad.
- Prueba una restauración de tus respaldos. Elige un archivo y recúperalo.
- Haz una lista de tus equipos y quién los usa. Las aseguradoras lo preguntarán.
- Lee las exclusiones de cualquier cotización, sobre todo las de fraude con transferencias y ransomware.
- Anota a quién llamar primero si pasa algo, incluyendo a tu proveedor de TI y la línea de reclamos de tu aseguradora.
La conclusión
Las primas más bajas son una buena razón para volver a mirar la cobertura. Pero no dejes que una póliza se convierta en tu plan. Primero arregla lo básico y después asegura lo que quede. Ese orden ahorra dinero y consigue mejores condiciones.
¿No sabes si estás listo para asegurarte?
Revisamos tu configuración, te mostramos lo que vería una aseguradora y señalamos las fallas, sin costo.
Más lecturas en lenguaje sencillo en nuestro blog.
Envíanos un mensaje
Fuentes: Claims Journal, “Cyber Rates Are Down, Risks Are Up but Small Businesses Slow to Adopt” (19 oct. 2026), con datos del Insurance Information Institute, Swiss Re, el FBI y Verizon.
— Nemuel Cruz, Incognito Cyber Security